Contraloría identifica observaciones financieras por RD$304.8 millones en Cultura durante gestión de Milagros Germán
El informe de auditoría correspondiente al período septiembre de 2021-diciembre de 2023 señala debilidades en controles internos, ejecución presupuestaria, inventarios y registros contables. La exministra cuestionó la interpretación de los montos y solicitó aclaraciones.
SANTO DOMINGO, República Dominicana. — La Contraloría General de la República identificó observaciones financieras por un monto aproximado de RD$304.8 millones en el Ministerio de Cultura, correspondientes al período comprendido entre septiembre de 2021 y diciembre de 2023, durante la gestión de la entonces ministra Milagros Germán.
Los hallazgos, divulgados públicamente el martes 13 de octubre de 2026, abarcan distintos aspectos de la administración institucional, entre ellos la ejecución presupuestaria, los anticipos financieros para actividades culturales, el registro de bienes, los procedimientos de compras y los mecanismos de control interno.
De acuerdo con la información publicada por Acento y otros medios nacionales, el monto directamente cuantificado asciende a RD$304,845,908. Sin embargo, las partidas incluidas corresponden a conceptos de distinta naturaleza administrativa y financiera, por lo que no deben interpretarse en su totalidad como pérdidas patrimoniales ni como recursos sustraídos.
¿Cómo se distribuyen los RD$304.8 millones observados?
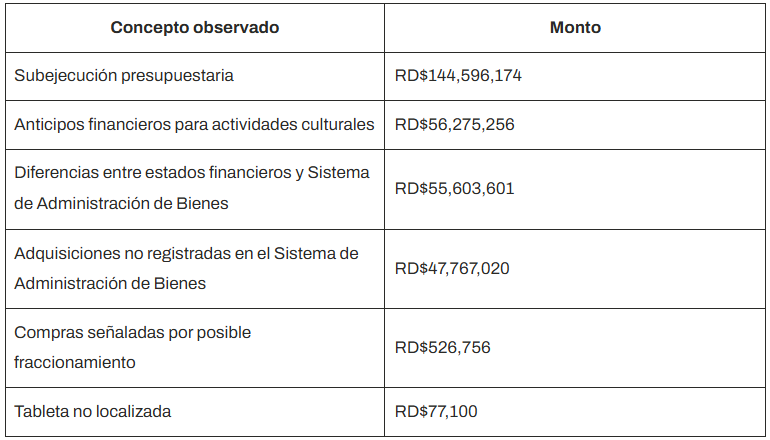
El desglose publicado identifica seis conceptos principales dentro del monto cuantificado por la auditoría:
- RD$144,596,174: subejecución presupuestaria, correspondiente a recursos presupuestados que no fueron ejecutados durante el período evaluado.
- RD$56,275,256: anticipos financieros destinados a actividades culturales.
- RD$55,603,601: diferencias entre los estados financieros y el Sistema de Administración de Bienes.
- RD$47,767,020: adquisiciones de bienes que no figuraban registradas en el sistema de administración correspondiente.
- RD$526,756: procesos de compras señalados por posible fraccionamiento.
- RD$77,100: una tableta reportada como no localizada.
La subejecución presupuestaria constituye el componente de mayor valor dentro del desglose. Este concepto refleja una diferencia entre los recursos presupuestados y los efectivamente ejecutados, pero no significa, por sí solo, que ese dinero haya desaparecido o sido utilizado de manera irregular.
Por separado, el informe también recoge observaciones relacionadas con cuentas bancarias, inventarios de materiales y suministros y fondos de caja chica. Esos conceptos no deben sumarse automáticamente al monto de RD$304.8 millones, debido a que tienen un tratamiento distinto en el desglose divulgado.
Auditoría advierte debilidades en los controles internos
Uno de los aspectos relevantes del informe es la evaluación del sistema de control interno del Ministerio de Cultura, que obtuvo una puntuación integral de 58.73 %, clasificada como un nivel mediano.
Según los datos publicados, las actividades de control alcanzaron un 28 %, mientras que el componente de monitoreo y evaluación registró un 0 %. En contraste, el ambiente de control obtuvo un 97.67 % y el apartado de información y comunicación, un 100 %.
Estas diferencias apuntan a limitaciones en los mecanismos utilizados para comprobar que los procedimientos institucionales se cumplieran adecuadamente y que los riesgos administrativos y financieros fueran identificados y corregidos oportunamente.
La Contraloría también señaló debilidades relacionadas con la gestión de inventarios y el sistema contable. Entre las situaciones descritas figuran el uso limitado de determinados módulos, la necesidad de ajustes manuales y la falta de procedimientos suficientemente formalizados para controlar algunos bienes y suministros.
De acuerdo con las informaciones publicadas, el Ministerio comunicó a los auditores que trabajaba en mejoras y en la evaluación de alternativas para fortalecer sus sistemas administrativos y contables. No obstante, algunas observaciones se mantuvieron pendientes hasta que se presentara evidencia suficiente de su corrección.
Milagros Germán cuestiona la interpretación del informe
Tras la difusión de la auditoría, la exministra de Cultura Milagros Germán cuestionó la manera en que se presentó públicamente la cifra de RD$304.8 millones.
En una comunicación dirigida a Acento el 13 de octubre, Germán sostuvo que el monto agrupa partidas de naturaleza diferente y advirtió que presentarlas de manera conjunta como irregularidades podría llevar a interpretarlas equivocadamente como pérdidas patrimoniales o fondos sustraídos.
La exfuncionaria solicitó revisar y ampliar la información publicada para explicar con mayor precisión el significado de los conceptos incluidos en el informe.
Su posición introduce un elemento importante en la lectura del caso: las observaciones de una auditoría deben analizarse individualmente, tomando en cuenta su naturaleza, la documentación examinada y las respuestas de la institución auditada.
La existencia de observaciones financieras o deficiencias administrativas no constituye, por sí sola, una determinación de responsabilidad penal. Cualquier conclusión sobre posibles faltas o responsabilidades requiere la evaluación de las autoridades competentes y las pruebas correspondientes.
Transparencia y rendición de cuentas
El caso vuelve a poner sobre la mesa la importancia de fortalecer los mecanismos de fiscalización de los recursos públicos y garantizar que las instituciones estatales mantengan registros contables completos, inventarios actualizados y procedimientos de compras verificables.
También plantea la necesidad de comunicar los resultados de las auditorías con precisión, diferenciando entre recursos no ejecutados, diferencias contables, bienes no registrados y posibles incumplimientos de los procedimientos administrativos.
La correcta interpretación de estos hallazgos resulta fundamental para que la ciudadanía conozca el estado de la gestión pública sin confundir observaciones de control con hechos de corrupción comprobados.
Sin Pausa dará seguimiento a las aclaraciones que puedan emitir la Contraloría General de la República y el Ministerio de Cultura, así como a cualquier información adicional que contribuya a establecer el alcance de las observaciones y las medidas adoptadas para corregirlas.
Los montos señalados se distribuyen de la siguiente manera: